Aadhaar AePS Fraud Latest News 8 October 2026: क्या आपके बैंक खाते से बिना ATM कार्ड, UPI या इंटरनेट बैंकिंग इस्तेमाल किए भी पैसे निकल सकते हैं? यह सवाल सुनकर बहुत से लोगों को हैरानी हो सकती है। लेकिन आधार आधारित भुगतान व्यवस्था में कुछ परिस्थितियों में बायोमेट्रिक प्रमाणीकरण के माध्यम से नकद निकासी की सुविधा उपलब्ध है।
गुजरात के राजकोट से सामने आया एक उपभोक्ता विवाद इस व्यवस्था की सुरक्षा और बैंक की जिम्मेदारी को लेकर महत्वपूर्ण सवाल उठाता है।
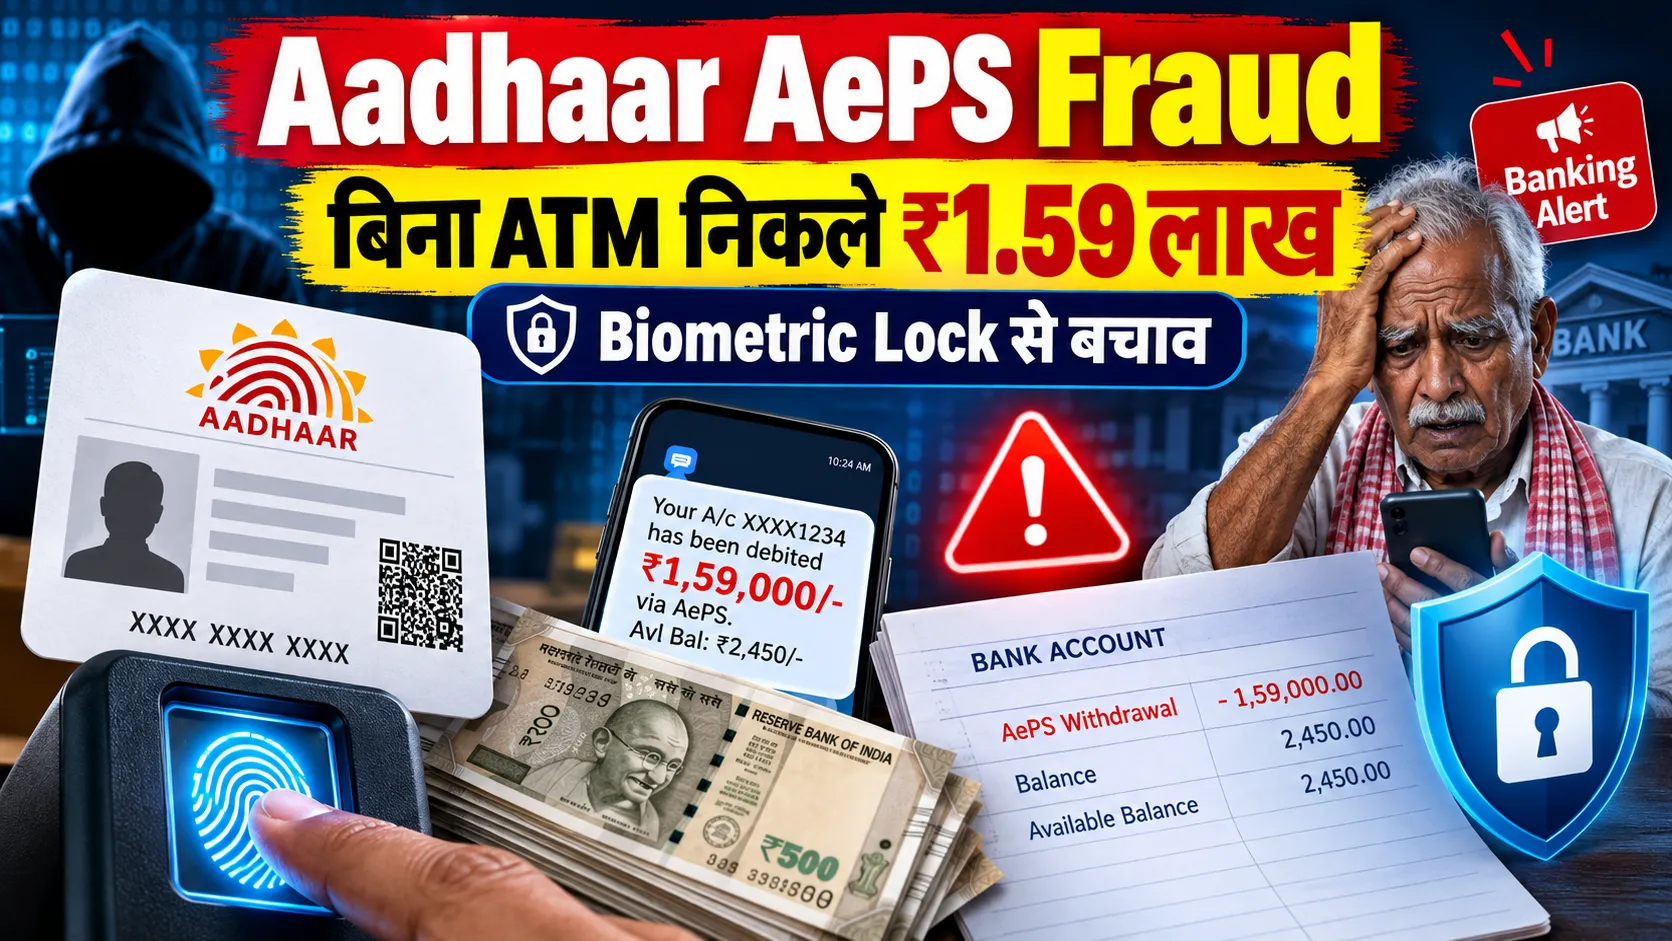
8 अक्टूबर 2026 को प्रकाशित मीडिया रिपोर्ट के अनुसार, 68 वर्षीय एक व्यक्ति के भारतीय स्टेट बैंक (SBI) के खाते से Aadhaar Enabled Payment System यानी AePS के माध्यम से कुल ₹1,59,999 की अनधिकृत निकासी हुई।
रिपोर्ट में बताया गया कि संबंधित व्यक्ति बैंकिंग लेनदेन के लिए सामान्यतः चेक का इस्तेमाल करते थे और उन्होंने अपने ATM कार्ड को भी सक्रिय नहीं किया था।
जब मामले की सुनवाई जिला उपभोक्ता विवाद प्रतितोष आयोग में हुई, तो आयोग ने शिकायतकर्ता के पक्ष में फैसला देते हुए बैंक को निकाली गई रकम के साथ 9 प्रतिशत ब्याज लौटाने का निर्देश दिया।
यह मामला सिर्फ एक बैंक ग्राहक के पैसे वापस मिलने की खबर नहीं है।
यह उन लाखों लोगों के लिए उपयोगी चेतावनी है जो आधार कार्ड को बैंक खाते से जोड़कर रखते हैं, लेकिन बायोमेट्रिक सुरक्षा और बैंकिंग शिकायत प्रक्रिया की पर्याप्त जानकारी नहीं रखते।
इस लेख में हम समझेंगे कि AePS क्या है, यह कैसे काम करता है, बायोमेट्रिक फ्रॉड से बचाव के कौन-से उपाय हैं और अगर खाते से बिना अनुमति पैसे निकल जाएं तो शिकायत कहां करनी चाहिए।
राजकोट में ₹1.59 लाख का AePS फ्रॉड: क्या हुआ?
8 अक्टूबर को प्रकाशित समाचार रिपोर्ट के अनुसार गुजरात के राजकोट में एक 68 वर्षीय बैंक ग्राहक ने अपने खाते से बिना अनुमति पैसे निकाले जाने की शिकायत की थी।
शिकायतकर्ता का कहना था कि वे बैंक लेनदेन के लिए मुख्य रूप से चेक का उपयोग करते थे।
रिपोर्ट के अनुसार उन्होंने अपने ATM कार्ड का इस्तेमाल शुरू भी नहीं किया था।
इसके बावजूद उनके बैंक खाते से आधार आधारित भुगतान प्रणाली यानी AePS के जरिए कुल ₹1,59,999 की निकासी दर्ज हुई।
उपभोक्ता आयोग के समक्ष यह मामला बैंकिंग सुरक्षा, ग्राहक की अनुमति और अनधिकृत लेनदेन की जिम्मेदारी से जुड़ा था।
सुनवाई के बाद आयोग ने शिकायतकर्ता के पक्ष में निर्णय दिया और SBI को निकाली गई रकम के साथ 9 प्रतिशत ब्याज लौटाने का आदेश दिया।
जरूरी स्पष्टीकरण: यह फैसला संबंधित मामले की परिस्थितियों और उपलब्ध साक्ष्यों के आधार पर दिया गया है। इसका अर्थ यह नहीं है कि प्रत्येक AePS विवाद में अपने आप 9 प्रतिशत ब्याज या पूरी रकम वापस मिल जाएगी।
हर मामले में ग्राहक की शिकायत, बैंक का रिकॉर्ड, लागू नियम और उपलब्ध प्रमाण महत्वपूर्ण होंगे।
इस खबर का मूल स्रोत:
Times of India – Rajkot AePS Fraud Consumer Commission Case
AePS क्या है और बैंक खाते से पैसे कैसे निकलते हैं?
AePS का पूरा नाम Aadhaar Enabled Payment System है।
यह भारत की आधार आधारित बैंकिंग व्यवस्था से जुड़ी एक भुगतान प्रणाली है, जिसमें पात्र ग्राहक बैंक द्वारा अधिकृत सेवा केंद्र या बैंकिंग प्रतिनिधि के माध्यम से कुछ बैंकिंग सेवाओं का उपयोग कर सकते हैं।
इस व्यवस्था का उद्देश्य उन लोगों को भी बैंकिंग सुविधाएं उपलब्ध कराना है जिनके पास ATM या अन्य डिजिटल माध्यमों तक आसानी से पहुंच नहीं होती।
ग्रामीण क्षेत्रों, छोटे कस्बों और सीमित बैंक शाखाओं वाले इलाकों में इस तरह की सुविधाएं उपयोगी हो सकती हैं।
AePS के माध्यम से उपलब्ध सेवाओं में व्यवस्था और बैंक की पात्रता के अनुसार नकद निकासी, बैंक बैलेंस की जानकारी और अन्य समर्थित बैंकिंग सेवाएं शामिल हो सकती हैं।
AePS में ATM कार्ड क्यों जरूरी नहीं होता?
सामान्य ATM से पैसे निकालने के लिए डेबिट कार्ड या संबंधित कार्डलेस सुविधा का इस्तेमाल किया जाता है।
लेकिन AePS में ग्राहक की पहचान आधार आधारित प्रमाणीकरण से की जाती है।
सामान्य बायोमेट्रिक आधारित निकासी में बैंकिंग प्रतिनिधि के उपकरण पर ग्राहक का बायोमेट्रिक प्रमाणीकरण किया जाता है।
सफल प्रमाणीकरण तथा संबंधित बैंकिंग शर्तें पूरी होने पर लेनदेन की प्रक्रिया आगे बढ़ सकती है।
इसलिए AePS में हर लेनदेन के लिए ATM कार्ड का सक्रिय होना अनिवार्य नहीं है।
यही वजह है कि किसी व्यक्ति का ATM कार्ड सक्रिय न होने के बावजूद उसके खाते में AePS से संबंधित लेनदेन का विवाद उत्पन्न हो सकता है।
हालांकि इसका अर्थ यह नहीं कि केवल आधार संख्या जान लेने से कोई व्यक्ति आपके खाते से पैसे निकाल सकता है।
सामान्य वैध लेनदेन के लिए निर्धारित प्रमाणीकरण और अन्य बैंकिंग प्रक्रियाएं पूरी होनी चाहिए।
क्या सिर्फ आधार नंबर से बैंक खाते से पैसे निकाले जा सकते हैं?
इस सवाल का जवाब सावधानी से समझना जरूरी है।
केवल आधार नंबर पता होने से सामान्यतः किसी दूसरे व्यक्ति को आपके खाते से पैसे निकालने का अधिकार नहीं मिल जाता।
AePS लेनदेन में निर्धारित प्रमाणीकरण प्रक्रिया की आवश्यकता होती है।
लेकिन यदि कहीं बायोमेट्रिक डेटा के दुरुपयोग, उपकरण संबंधी अनियमितता, पहचान के गलत उपयोग या किसी अन्य धोखाधड़ी का मामला सामने आता है, तो ग्राहक को नुकसान हो सकता है।
किसी विशेष मामले में फ्रॉड कैसे हुआ, इसका पता बैंक रिकॉर्ड और संबंधित जांच से ही चल सकता है।
इसलिए यह दावा करना सही नहीं होगा कि हर AePS फ्रॉड केवल फिंगरप्रिंट चोरी से होता है।
ऐसी घटनाओं के कारण अलग-अलग हो सकते हैं।
आम ग्राहकों के लिए सबसे महत्वपूर्ण बात है कि आधार की बायोमेट्रिक सुरक्षा सेटिंग का सही उपयोग करें और बैंक लेनदेन की नियमित निगरानी रखें।
Aadhaar Biometric Lock क्या होता है?
भारतीय विशिष्ट पहचान प्राधिकरण यानी UIDAI अपने आधार धारकों को बायोमेट्रिक लॉक करने की सुविधा देता है।
इस सुविधा का उद्देश्य आधार धारक के बायोमेट्रिक डेटा के अनधिकृत इस्तेमाल के जोखिम को कम करना है।
UIDAI के अनुसार बायोमेट्रिक लॉक होने पर संबंधित फिंगरप्रिंट, आंखों की पुतली और फेस आधारित प्रमाणीकरण सामान्य तौर पर पूरा नहीं किया जा सकता।
यदि किसी सेवा के लिए बायोमेट्रिक प्रमाणीकरण आवश्यक है, तो ग्राहक जरूरत के अनुसार उसे अस्थायी रूप से अनलॉक कर सकता है।
इससे सामान्य समय में आधार की बायोमेट्रिक सुरक्षा बढ़ाने में मदद मिलती है।
लेकिन बायोमेट्रिक लॉक सभी प्रकार के बैंकिंग फ्रॉड से पूर्ण सुरक्षा की गारंटी नहीं देता।
UPI, फिशिंग, OTP धोखाधड़ी, फर्जी कॉल और अन्य माध्यमों से होने वाले फ्रॉड से बचने के लिए अलग सावधानियां जरूरी हैं।
Aadhaar Biometric Lock और Aadhaar Lock में क्या अंतर है?
इन दोनों सुविधाओं को अक्सर एक ही समझ लिया जाता है।
लेकिन दोनों में अंतर है।
Biometric Lock: आधार से जुड़े बायोमेट्रिक प्रमाणीकरण को रोकने का सुरक्षा विकल्प।
Aadhaar UID Lock: आधार संख्या के उपयोग द्वारा निर्धारित प्रकार के प्रमाणीकरण को अधिक व्यापक रूप से प्रतिबंधित करने वाली अलग सुविधा।
इसलिए उपयोगकर्ता को अपनी जरूरत के अनुसार सही विकल्प चुनना चाहिए।
यदि आप सामान्य आधार सेवाओं का इस्तेमाल करते हैं, तो यह समझना जरूरी है कि किसी लॉक को चालू करने से किन सेवाओं पर प्रभाव पड़ेगा।
अधिक जानकारी के लिए UIDAI का आधिकारिक पेज देखें:
UIDAI – Aadhaar Lock और Unlock की जानकारी
Aadhaar Biometric Lock कैसे करें? पूरा तरीका
अगर आप अपने आधार की बायोमेट्रिक सुरक्षा बढ़ाना चाहते हैं, तो UIDAI की आधिकारिक वेबसाइट से यह सुविधा इस्तेमाल कर सकते हैं।
Step 1: UIDAI की वेबसाइट खोलें
सबसे पहले अपने मोबाइल या कंप्यूटर पर आधिकारिक वेबसाइट खोलें।
वेबसाइट का पता सही होना चाहिए।
किसी अनजान WhatsApp संदेश या SMS में मिले लिंक से आधार वेबसाइट खोलने से बचें।
Step 2: Login करें
MyAadhaar पोर्टल पर उपलब्ध Login विकल्प चुनें।
आधार से संबंधित आवश्यक विवरण दर्ज करें और आधिकारिक प्रक्रिया के अनुसार OTP सत्यापन पूरा करें।
इसके लिए आधार से जुड़ा मोबाइल नंबर होना आवश्यक हो सकता है।
OTP केवल आधिकारिक वेबसाइट पर निर्धारित स्थान में भरें।
किसी फोन कॉल पर OTP न बताएं।
Step 3: Lock/Unlock Biometrics विकल्प चुनें
साइन इन करने के बाद सेवाओं की सूची में बायोमेट्रिक लॉक या अनलॉक से संबंधित विकल्प देखें।
विकल्प का नाम और उसका स्थान वेबसाइट के अपडेट के अनुसार थोड़ा बदल सकता है।
Step 4: जानकारी पढ़ें
लॉक चालू करने से पहले स्क्रीन पर दिखाई देने वाली जानकारी ध्यानपूर्वक पढ़ें।
समझें कि बायोमेट्रिक लॉक के बाद फिंगरप्रिंट, फेस या आंखों की पहचान वाली सेवाओं पर क्या प्रभाव पड़ेगा।
Step 5: Biometric Lock सक्रिय करें
आधिकारिक पोर्टल पर दिए गए निर्देशों का पालन करते हुए बायोमेट्रिक लॉक सक्रिय करें।
सफल होने पर उपलब्ध पुष्टि संदेश को देखें।
Step 6: स्थिति की जाँच करें
पोर्टल में बायोमेट्रिक सुरक्षा की वर्तमान स्थिति जाँचें।
यदि लॉक सक्रिय है, तो जरूरत पड़ने पर उसे अस्थायी रूप से अनलॉक करने की प्रक्रिया भी समझ लें।
Step 7: आवश्यकता होने पर Unlock करें
यदि भविष्य में किसी वैध सेवा के लिए बायोमेट्रिक प्रमाणीकरण आवश्यक हो, तो आधिकारिक वेबसाइट या समर्थित UIDAI ऐप से अस्थायी अनलॉक का उपयोग किया जा सकता है।
काम पूरा होने के बाद सुरक्षा स्थिति की पुनः जाँच करना उपयोगी होगा।
महत्वपूर्ण: बायोमेट्रिक लॉक सुविधा के लिए आधार से पंजीकृत मोबाइल नंबर की आवश्यकता होती है। यदि मोबाइल नंबर लिंक नहीं है, तो UIDAI के निर्धारित केंद्र पर सहायता लेनी पड़ सकती है।
मोबाइल से आधार बायोमेट्रिक लॉक कर सकते हैं?
हां, UIDAI ने अपने आधिकारिक Aadhaar ऐप में भी बायोमेट्रिक लॉक और अनलॉक की सुविधा दी है।
उपयोगकर्ता इस ऐप के माध्यम से कुछ अन्य आधार सेवाओं का लाभ भी ले सकते हैं।
लेकिन Google Play Store पर आधार से मिलते-जुलते नाम वाले अनधिकृत ऐप भी दिखाई दे सकते हैं।
इसलिए ऐप डाउनलोड करने से पहले उसके आधिकारिक प्रकाशक की जाँच करें।
UIDAI के आधिकारिक पेज पर दिए गए डाउनलोड लिंक का उपयोग करना बेहतर है।
UIDAI का आधिकारिक Aadhaar ऐप संबंधी मार्गदर्शन
क्या आधार बायोमेट्रिक हमेशा लॉक रखना चाहिए?
यह आपकी आवश्यकताओं पर निर्भर करता है।
यदि आप नियमित रूप से किसी ऐसी सेवा का उपयोग करते हैं जिसमें आधार बायोमेट्रिक प्रमाणीकरण जरूरी है, तो लॉक होने पर उस सेवा का उपयोग अस्थायी रूप से प्रभावित हो सकता है।
इसलिए लॉक सक्रिय करने के बाद अनलॉक करने की आधिकारिक प्रक्रिया समझ लें।
जो लोग आधार आधारित बायोमेट्रिक सेवाओं का नियमित उपयोग नहीं करते, उनके लिए यह सुरक्षा विकल्प उपयोगी हो सकता है।
हालांकि इसे सभी प्रकार की धोखाधड़ी से सुरक्षा का पूर्ण समाधान नहीं समझना चाहिए।
अगर बैंक खाते से AePS के जरिए पैसे निकल जाएं तो क्या करें?
यह इस लेख का सबसे महत्वपूर्ण हिस्सा है।
कई लोग बैंक खाते से अनधिकृत निकासी होने पर परेशान होकर केवल बैंक शाखा में मौखिक शिकायत कर देते हैं।
लेकिन धोखाधड़ी की स्थिति में समय पर शिकायत दर्ज करना और उसके प्रमाण सुरक्षित रखना अधिक उपयोगी होता है।
1. तुरंत अपने बैंक को सूचना दें
यदि बैंक खाते में ऐसा लेनदेन दिखाई दे जो आपने नहीं किया है, तो तुरंत अपने बैंक के आधिकारिक ग्राहक सेवा नंबर या शाखा से संपर्क करें।
बैंक को स्पष्ट बताएं कि यह लेनदेन आपकी अनुमति के बिना हुआ है।
शिकायत दर्ज कराते समय उसका नंबर जरूर प्राप्त करें।
केवल मौखिक बातचीत पर निर्भर न रहें।
2. बैंक से लेनदेन की जानकारी मांगें
बैंक से संदिग्ध लेनदेन की तारीख, समय, रकम और उपलब्ध ट्रांजैक्शन रेफरेंस की जानकारी मांगें।
यदि लेनदेन AePS से जुड़ा है, तो उसे उसी प्रकार की अनधिकृत निकासी के रूप में दर्ज कराने का प्रयास करें।
बैंक से लिखित उत्तर मांग सकते हैं।
3. साइबर हेल्पलाइन 1930 पर शिकायत करें
भारत में ऑनलाइन वित्तीय धोखाधड़ी की सूचना देने के लिए राष्ट्रीय साइबर अपराध हेल्पलाइन नंबर 1930 उपलब्ध है।
संदिग्ध लेनदेन की जानकारी के साथ तुरंत शिकायत दर्ज करें।
राष्ट्रीय साइबर अपराध हेल्पलाइन: 1930
जल्दी शिकायत करने से संबंधित प्रक्रिया शुरू करने और उपलब्ध होने पर धोखाधड़ी की रकम को रोकने की संभावना बढ़ सकती है।
हालांकि हर शिकायत में पैसा वापस मिलना सुनिश्चित नहीं है।
4. साइबर क्राइम पोर्टल पर रिपोर्ट करें
आप भारत सरकार के राष्ट्रीय साइबर अपराध रिपोर्टिंग पोर्टल पर भी शिकायत दर्ज कर सकते हैं।
National Cyber Crime Reporting Portal
यहां उपलब्ध प्रक्रिया के अनुसार घटना की जानकारी दें।
जरूरत पड़ने पर बैंक स्टेटमेंट, लेनदेन विवरण और अन्य प्रमाणों का उपयोग किया जा सकता है।
5. आधार बायोमेट्रिक सुरक्षा की जाँच करें
यदि AePS से संबंधित अनधिकृत निकासी की आशंका है, तो UIDAI की आधिकारिक वेबसाइट पर जाकर बायोमेट्रिक लॉक की स्थिति जाँचें।
जरूरत के अनुसार सुरक्षा विकल्प सक्रिय करें।
6. सभी दस्तावेज सुरक्षित रखें
बैंक शिकायत संख्या, ईमेल, SMS, बैंक स्टेटमेंट और साइबर शिकायत की रसीद सुरक्षित रखें।
आगे जांच या उपभोक्ता शिकायत की स्थिति में ये दस्तावेज उपयोगी हो सकते हैं।
7. बैंक का उत्तर संतोषजनक न हो तो आगे शिकायत करें
यदि बैंक निर्धारित प्रक्रिया के अनुसार शिकायत का समाधान नहीं करता, तो पात्र मामलों में RBI के लोकपाल तंत्र या अन्य उपयुक्त उपभोक्ता शिकायत मंच की सहायता ली जा सकती है।
कौन-सा विकल्प सही होगा, यह मामले और लागू नियमों पर निर्भर करेगा।
RBI के नियम: अनधिकृत बैंक लेनदेन में ग्राहक को कितना नुकसान उठाना पड़ सकता है?
भारतीय रिजर्व बैंक ने अनधिकृत इलेक्ट्रॉनिक बैंकिंग लेनदेन में ग्राहक की जिम्मेदारी से संबंधित नियम जारी किए हैं।
इन नियमों का उद्देश्य विभिन्न परिस्थितियों में ग्राहक तथा बैंक की जिम्मेदारी निर्धारित करना है।
लेकिन यह समझना जरूरी है कि हर विवाद में ग्राहक की जिम्मेदारी अपने आप शून्य नहीं हो जाती।
इसके लिए यह देखा जाता है कि लेनदेन कैसे हुआ, गलती या लापरवाही किसकी थी और ग्राहक ने बैंक को कब सूचना दी।
तीन कार्यदिवस में शिकायत का क्या महत्व है?
RBI के संबंधित नियमों में कुछ पात्र अनधिकृत इलेक्ट्रॉनिक बैंकिंग लेनदेन के मामलों में ग्राहक द्वारा बैंक की सूचना प्राप्त होने के तीन कार्यदिवस के भीतर रिपोर्ट करने पर शून्य जिम्मेदारी का प्रावधान दिया गया है।
हालांकि यह प्रावधान निर्धारित परिस्थितियों और शर्तों के साथ लागू होता है।
इसलिए यह दावा करना गलत होगा कि हर तरह के फ्रॉड में केवल तीन दिन के भीतर शिकायत करने से पैसा निश्चित रूप से वापस मिल जाएगा।
चार से सात कार्यदिवस में शिकायत करने पर क्या होगा?
नियमों में कुछ परिस्थितियों में सीमित ग्राहक जिम्मेदारी का प्रावधान है।
कितनी जिम्मेदारी बनेगी, यह खाते और मामले की प्रकृति सहित लागू नियमों पर निर्भर करता है।
सात कार्यदिवस के बाद क्या होगा?
कुछ परिस्थितियों में ग्राहक की जिम्मेदारी बैंक की बोर्ड द्वारा स्वीकृत नीति और लागू नियामकीय नियमों के अनुसार निर्धारित हो सकती है।
इसलिए शिकायत में देरी नहीं करनी चाहिए।
ध्यान दें: कार्यदिवस की गणना और ग्राहक की जिम्मेदारी का निर्धारण संबंधित नियमों तथा मामले की परिस्थितियों के अनुसार होता है।
RBI के आधिकारिक नियम यहां पढ़ सकते हैं:
क्या बैंक को 10 कार्यदिवस में पैसा वापस करना पड़ता है?
RBI के ग्राहक सुरक्षा निर्देशों में पात्र शून्य या सीमित जिम्मेदारी वाले मामलों में बैंक को ग्राहक की सूचना मिलने के बाद निर्धारित समय के भीतर अस्थायी क्रेडिट यानी Shadow Reversal देने का प्रावधान है।
संबंधित निर्देशों में 10 कार्यदिवस का उल्लेख मिलता है।
लेकिन यह सभी शिकायतों में स्वतः अंतिम रिफंड की गारंटी नहीं है।
बैंक को शिकायत की जाँच और ग्राहक की जिम्मेदारी का निर्धारण भी करना होता है।
इसलिए ग्राहक को अपनी शिकायत की वर्तमान स्थिति, बैंक का लिखित उत्तर और लागू नियमों की जानकारी रखनी चाहिए।
2026 में RBI Ombudsman में शिकायत कैसे करें?
बैंकिंग शिकायतों के लिए यह जानकारी विशेष रूप से महत्वपूर्ण है।
भारतीय रिजर्व बैंक की Reserve Bank – Integrated Ombudsman Scheme, 2026 व्यवस्था 1 जुलाई 2026 से प्रभावी हुई है।
इसने 2021 की पुरानी एकीकृत लोकपाल योजना का स्थान लिया है, जबकि पुराने मामलों और अपीलों के लिए संक्रमण संबंधी प्रावधान लागू हैं।
इसलिए अक्टूबर 2026 में नया बैंकिंग शिकायत लेख प्रकाशित करते समय केवल 2021 की पुरानी योजना को वर्तमान व्यवस्था बताना सही नहीं होगा।
पहले बैंक में शिकायत करें
यदि बैंकिंग सेवा, अनधिकृत लेनदेन या शिकायत के निस्तारण से संबंधित समस्या है, तो सामान्यतः पहले संबंधित बैंक में लिखित शिकायत दर्ज करें।
बैंक को समस्या का समाधान करने का अवसर दें।
इसके बाद RBI CMS Portal देखें
यदि बैंक निर्धारित समय में जवाब नहीं देता या उसका उत्तर संतोषजनक नहीं है, तो पात्रता और लागू शर्तों के अनुसार RBI के लोकपाल तंत्र में शिकायत की जा सकती है।
RBI Complaint Management System
इस पोर्टल पर शिकायत दर्ज करने और उसकी स्थिति देखने की सुविधा उपलब्ध है।
क्या RBI Ombudsman में शिकायत मुफ्त है?
RBI की 2026 की आधिकारिक जानकारी के अनुसार एकीकृत लोकपाल व्यवस्था ग्राहकों के लिए निशुल्क शिकायत निवारण का माध्यम है।
इसलिए किसी एजेंट को केवल शिकायत दर्ज कराने के नाम पर अनावश्यक शुल्क देने से बचें।
क्या हिंदी में शिकायत कर सकते हैं?
RBI के उपलब्ध FAQ के अनुसार CMS पोर्टल हिंदी और अंग्रेजी में शिकायत दर्ज करने की सुविधा देता है।
शिकायत का विवरण अन्य भाषाओं में देने से संबंधित व्यवस्था भी आधिकारिक दिशानिर्देशों में समझाई गई है।
अधिक जानकारी:
RBI Integrated Ombudsman Scheme 2026 – Official FAQ
Aadhaar AePS Fraud से बचने के 7 जरूरी उपाय
अगर आप अपने परिवार के बैंक खातों की सुरक्षा बढ़ाना चाहते हैं, तो इन सात बातों पर विशेष ध्यान दें।
उपाय 1: जरूरत के अनुसार आधार बायोमेट्रिक लॉक करें
UIDAI की आधिकारिक वेबसाइट पर जाकर अपनी बायोमेट्रिक सुरक्षा की स्थिति देखें।
बायोमेट्रिक लॉक सुविधा से अनधिकृत आधार बायोमेट्रिक प्रमाणीकरण के जोखिम को कम करने में सहायता मिल सकती है।
उपाय 2: बैंक खाते के SMS अलर्ट चालू रखें
बैंक खाते में होने वाले डेबिट और अन्य महत्वपूर्ण लेनदेन की जानकारी समय पर मिलना जरूरी है।
यदि मोबाइल पर SMS अलर्ट उपलब्ध हैं, तो उन्हें सक्रिय रखें।
साथ ही बैंक पासबुक या स्टेटमेंट नियमित रूप से जाँचें।
उपाय 3: फिंगरप्रिंट केवल विश्वसनीय स्थान पर दें
किसी अनजान व्यक्ति को केवल सरकारी योजना, बैंक लाभ या पहचान सत्यापन के नाम पर फिंगरप्रिंट देने से बचें।
यदि बायोमेट्रिक प्रमाणीकरण जरूरी है, तो सेवा प्रदाता की विश्वसनीयता जाँचें।
उपाय 4: आधार की फोटोकॉपी अनावश्यक रूप से साझा न करें
जहां संभव हो, निर्धारित सुरक्षित माध्यम का उपयोग करें।
यदि किसी संस्था को आधार की पूरी जानकारी की जरूरत नहीं है, तो UIDAI के Masked Aadhaar जैसे उपलब्ध विकल्पों के बारे में जानकारी लें।
हालांकि प्रत्येक सेवा में Masked Aadhaar स्वीकार किया जाएगा, यह निश्चित नहीं है।
उपाय 5: बैंक खाते की नियमित निगरानी करें
केवल ATM या UPI इस्तेमाल करने वाले लोगों को ही लेनदेन जाँचने की जरूरत नहीं होती।
यदि आपका बैंक खाता सक्रिय है, तो उसके स्टेटमेंट को नियमित रूप से देखना उपयोगी है।
विशेषकर ऐसे बुजुर्गों के लिए जो डिजिटल बैंकिंग का बहुत कम उपयोग करते हैं।
उपाय 6: संदिग्ध लेनदेन तुरंत रिपोर्ट करें
जैसे ही कोई अनधिकृत डेबिट दिखाई दे, बैंक को सूचना दें।
साइबर फ्रॉड की आशंका होने पर 1930 पर भी शिकायत करें।
शिकायत का रिकॉर्ड सुरक्षित रखें।
उपाय 7: ऑनलाइन मिलने वाले फर्जी सुरक्षा लिंक से बचें
कभी-कभी ठग सुरक्षा अपडेट या आधार लॉक कराने के नाम पर नकली वेबसाइट का लिंक भेज सकते हैं।
ऐसी वेबसाइट पर आधार नंबर, OTP या अन्य व्यक्तिगत विवरण भरने से बचें।
हमेशा आधिकारिक UIDAI वेबसाइट स्वयं खोलें।
बुजुर्गों के लिए AePS सुरक्षा क्यों महत्वपूर्ण है?
राजकोट के सामने आए मामले में शिकायतकर्ता की आयु 68 वर्ष बताई गई है।
यह पहलू इसलिए महत्वपूर्ण है क्योंकि बहुत से वरिष्ठ नागरिक आज भी बैंक शाखा, पासबुक या चेक के माध्यम से लेनदेन करना पसंद करते हैं।
उन्हें डिजिटल भुगतान प्रणाली के हर पहलू की जानकारी होना जरूरी नहीं है।
कुछ बुजुर्ग यह मान सकते हैं कि यदि उन्होंने ATM कार्ड या UPI सक्रिय नहीं किया है, तो खाते से किसी डिजिटल माध्यम से पैसा निकलना संभव नहीं होगा।
लेकिन बैंक खाते से जुड़ी विभिन्न भुगतान सुविधाओं की अलग-अलग प्रक्रियाएं हो सकती हैं।
इसलिए परिवार के सदस्यों को अपने बुजुर्गों को बैंक SMS अलर्ट, पासबुक अपडेट और शिकायत प्रक्रिया के बारे में सरल भाषा में समझाना चाहिए।
परिवार के सदस्य क्या कर सकते हैं?
बुजुर्ग व्यक्ति की सहमति से उनके मोबाइल पर बैंक के आधिकारिक अलर्ट सेट करने में मदद करें।
समय-समय पर बैंक स्टेटमेंट पढ़ने में सहायता करें।
उन्हें बताएं कि OTP, PIN और पासवर्ड किसी को नहीं देने चाहिए।
यह भी समझाएं कि बैंक कर्मचारी बनकर फोन करने वाला व्यक्ति यदि निजी जानकारी मांगे तो पहले बैंक की आधिकारिक हेल्पलाइन से पुष्टि करें।
किसी भी सुरक्षा सेटिंग को बदलने से पहले बुजुर्ग व्यक्ति की इच्छा और सुविधा का सम्मान करें।
ग्रामीण क्षेत्रों में AePS का उपयोग क्यों होता है?
भारत के कई ग्रामीण और छोटे कस्बों में बैंकिंग प्रतिनिधियों द्वारा आधार आधारित सेवाएं दी जाती हैं।
इससे लोगों को बैंक शाखा तक यात्रा किए बिना कुछ बैंकिंग कार्य करने की सुविधा मिल सकती है।
विशेष रूप से उन स्थानों में जहां ATM या बैंक शाखा तक पहुंच सीमित है, यह व्यवस्था उपयोगी हो सकती है।
लेकिन किसी भी भुगतान प्रणाली की तरह इसमें भी मजबूत सुरक्षा और ग्राहक जागरूकता आवश्यक है।
इसलिए AePS से जुड़े किसी फ्रॉड का अर्थ यह नहीं है कि पूरी व्यवस्था को बिना किसी प्रमाण के असुरक्षित घोषित कर दिया जाए।
सही तरीका है कि संभावित जोखिम समझे जाएं, बैंकिंग सुरक्षा का पालन किया जाए और अनियमितता होने पर समय से शिकायत की जाए।
क्या AePS बंद कराया जा सकता है?
इस प्रश्न पर सामान्य रूप से एक ही जवाब देना उचित नहीं होगा।
AePS का उपयोग बैंक, आधार संबंधी स्थिति और अन्य तकनीकी व नियामकीय व्यवस्थाओं पर निर्भर करता है।
कुछ बैंक अपने ग्राहकों के लिए AePS लेनदेन से संबंधित नियंत्रण या रोक लगाने की सुविधा उपलब्ध करा सकते हैं।
लेकिन सभी बैंकों में एक जैसी प्रक्रिया होना जरूरी नहीं है।
यदि आप AePS का उपयोग नहीं करते, तो अपने बैंक से पूछ सकते हैं कि क्या आपके खाते के लिए AePS लेनदेन पर कोई नियंत्रण उपलब्ध है।
इसके अतिरिक्त UIDAI के बायोमेट्रिक लॉक जैसे सुरक्षा विकल्पों का उपयोग किया जा सकता है।
ध्यान रखें कि बायोमेट्रिक लॉक और बैंक द्वारा दी जाने वाली AePS नियंत्रण सुविधा एक ही चीज नहीं हैं।
आधार का Authentication History कैसे देखें?
UIDAI आधार धारकों को प्रमाणीकरण से संबंधित इतिहास देखने की सुविधा देता है।
इससे उपयोगकर्ता अपने आधार से संबंधित दर्ज प्रमाणीकरण गतिविधियों के बारे में जानकारी प्राप्त कर सकते हैं।
संबंधित सेवा की उपलब्धता, रिकॉर्ड अवधि और दिखाई जाने वाली जानकारी UIDAI की वर्तमान व्यवस्था पर निर्भर करती है।
सामान्य प्रक्रिया
MyAadhaar वेबसाइट खोलें।
अपने आधार से संबंधित आधिकारिक लॉगिन प्रक्रिया पूरी करें।
Authentication History से संबंधित विकल्प खोजें।
उपलब्ध विवरण की समीक्षा करें।
यदि कोई गतिविधि संदिग्ध लगे, तो UIDAI या संबंधित सेवा प्रदाता से स्पष्टीकरण मांगें।
ध्यान रखें कि केवल किसी प्रमाणीकरण रिकॉर्ड को देखकर यह निश्चित रूप से तय नहीं किया जा सकता कि उसी से बैंक खाते में अनधिकृत निकासी हुई।
इसके लिए बैंक और संबंधित संस्था की जांच आवश्यक हो सकती है।
बैंक फ्रॉड की शिकायत करते समय कौन-से प्रमाण रखें?
बैंक से पैसे निकलने की शिकायत करते समय दस्तावेज महत्वपूर्ण भूमिका निभा सकते हैं।
उपयोगी रिकॉर्ड में ये चीजें शामिल हो सकती हैं:
- संदिग्ध लेनदेन की तारीख और समय
- खाते से निकाली गई रकम
- बैंक स्टेटमेंट या पासबुक की संबंधित प्रविष्टि
- बैंक की शिकायत संख्या
- बैंक के साथ ईमेल या लिखित पत्राचार
- साइबर क्राइम शिकायत की रसीद
- संबंधित SMS या अन्य उपलब्ध रिकॉर्ड
यदि मामला उपभोक्ता आयोग या किसी अन्य कानूनी मंच तक जाता है, तो वहां आवश्यक दस्तावेजों की सूची अलग हो सकती है।
व्यक्तिगत पहचान और बैंकिंग जानकारी केवल अधिकृत माध्यम से ही साझा करें।
क्या हर अनधिकृत निकासी में बैंक जिम्मेदार होगा?
ऐसा मानना सही नहीं है।
बैंक और ग्राहक की जिम्मेदारी तय करने के लिए घटना की परिस्थितियां देखी जाती हैं।
उदाहरण के लिए बैंक की प्रणाली में कमी, ग्राहक की ओर से संवेदनशील जानकारी साझा करना, रिपोर्ट करने में देरी और अन्य तथ्यों का प्रभाव पड़ सकता है।
कुछ मामलों में ग्राहक की शून्य जिम्मेदारी हो सकती है।
कुछ मामलों में सीमित जिम्मेदारी लागू हो सकती है।
वहीं अन्य परिस्थितियों में विवाद का परिणाम अलग हो सकता है।
इसीलिए किसी समाचार में दिए गए उपभोक्ता आयोग के फैसले को हर व्यक्ति के मामले पर स्वतः लागू नहीं किया जा सकता।
राजकोट के ₹1.59 लाख वाले प्रकरण में भी संबंधित आयोग का आदेश उस मामले के रिकॉर्ड और साक्ष्यों के आधार पर बताया गया है।
Aadhaar AePS Fraud से जुड़े अक्सर पूछे जाने वाले सवाल
1. AePS का पूरा नाम क्या है?
AePS का पूरा नाम Aadhaar Enabled Payment System है। यह आधार आधारित प्रमाणीकरण से जुड़ी भुगतान व्यवस्था है।
2. क्या बिना ATM कार्ड के बैंक खाते से पैसे निकल सकते हैं?
हां, AePS जैसे समर्थित माध्यम में वैध बायोमेट्रिक प्रमाणीकरण और अन्य आवश्यक शर्तों के आधार पर नकद निकासी संभव हो सकती है।
3. क्या सिर्फ आधार नंबर से कोई पैसा निकाल सकता है?
सामान्यतः केवल आधार नंबर जान लेना वैध नकद निकासी के लिए पर्याप्त नहीं है। निर्धारित प्रमाणीकरण और संबंधित प्रक्रिया आवश्यक होती है।
4. आधार बायोमेट्रिक लॉक करने से क्या फायदा है?
UIDAI की सुविधा के माध्यम से आधार के बायोमेट्रिक प्रमाणीकरण पर नियंत्रण बढ़ाया जा सकता है। यह एक सुरक्षा उपाय है, लेकिन सभी फ्रॉड से पूर्ण सुरक्षा नहीं देता।
5. आधार का बायोमेट्रिक लॉक कहां करें?
UIDAI के आधिकारिक MyAadhaar पोर्टल या समर्थित आधिकारिक ऐप में Lock/Unlock Biometrics विकल्प से यह प्रक्रिया पूरी की जा सकती है।
6. क्या बायोमेट्रिक लॉक करने से UPI बंद हो जाएगा?
बायोमेट्रिक लॉक का उद्देश्य आधार आधारित बायोमेट्रिक प्रमाणीकरण को रोकना है। सामान्य UPI लेनदेन की प्रणाली अलग है। हालांकि आधार प्रमाणीकरण की आवश्यकता वाली कुछ सेवाएं प्रभावित हो सकती हैं।
7. बैंक खाते से पैसे चोरी होने पर सबसे पहले क्या करें?
तुरंत बैंक को शिकायत दें। संदिग्ध साइबर वित्तीय धोखाधड़ी की स्थिति में 1930 पर भी रिपोर्ट करें और सभी प्रमाण सुरक्षित रखें।
8. क्या 1930 पर शिकायत करने से पैसा तुरंत वापस मिल जाएगा?
नहीं। 1930 शिकायत और संबंधित कार्रवाई शुरू करने का माध्यम है। पैसा वापस मिलना मामले और उपलब्ध कार्रवाई पर निर्भर करता है।
9. बैंक शिकायत का समाधान न करे तो कहां जाएं?
पात्र मामलों में RBI Complaint Management System के माध्यम से लोकपाल तंत्र में शिकायत की जा सकती है। अन्य उपयुक्त कानूनी विकल्प भी हो सकते हैं।
10. क्या RBI Ombudsman में शिकायत करने के पैसे लगते हैं?
RBI की 2026 की एकीकृत लोकपाल योजना के अंतर्गत शिकायत प्रक्रिया निशुल्क है।
11. क्या RBI Ombudsman में हिंदी में शिकायत हो सकती है?
हां, आधिकारिक CMS पोर्टल पर हिंदी और अंग्रेजी में शिकायत की सुविधा उपलब्ध है।
12. ₹1.59 लाख वाले AePS मामले में क्या फैसला हुआ?
8 अक्टूबर 2026 को प्रकाशित रिपोर्ट के अनुसार राजकोट के जिला उपभोक्ता आयोग ने संबंधित SBI ग्राहक के पक्ष में फैसला दिया और बैंक को ₹1,59,999 के साथ 9 प्रतिशत ब्याज लौटाने का निर्देश दिया।
13. क्या सभी फ्रॉड मामलों में 9 प्रतिशत ब्याज मिलेगा?
नहीं। यह संबंधित उपभोक्ता विवाद का आदेश है। अन्य मामलों का परिणाम उनके तथ्यों और लागू नियमों पर निर्भर करेगा।
14. क्या बायोमेट्रिक लॉक मुफ्त है?
UIDAI अपने आधिकारिक डिजिटल माध्यमों पर बायोमेट्रिक लॉक और अनलॉक की सुविधा उपलब्ध कराता है। किसी अनधिकृत एजेंट को इसके नाम पर भुगतान न करें।
15. क्या बुजुर्ग व्यक्ति का आधार बायोमेट्रिक परिवार का सदस्य लॉक कर सकता है?
सुरक्षा संबंधी सहायता बुजुर्ग व्यक्ति की स्पष्ट सहमति के साथ ही दी जानी चाहिए। OTP, निजी लॉगिन और पहचान सत्यापन की प्रक्रिया UIDAI के निर्धारित नियमों के अनुसार पूरी होनी चाहिए।
जरूरी आधिकारिक लिंक
आधार और बैंकिंग सुरक्षा के बारे में अधिक जानकारी के लिए इन आधिकारिक स्रोतों का उपयोग करें।
UIDAI वेबसाइट:
https://uidai.gov.in/
MyAadhaar पोर्टल:
https://myaadhaar.uidai.gov.in/
RBI बैंकिंग शिकायत पोर्टल:
https://cms.rbi.org.in/
राष्ट्रीय साइबर अपराध रिपोर्टिंग पोर्टल:
https://cybercrime.gov.in/
साइबर वित्तीय धोखाधड़ी हेल्पलाइन:
1930
ये सेवाएं अलग-अलग कामों के लिए हैं। बैंक की शिकायत, आधार की सुरक्षा और साइबर अपराध की रिपोर्टिंग को एक ही प्रक्रिया न समझें।
बैंकिंग और साइबर सुरक्षा से जुड़ी अन्य जानकारियां कहां पढ़ें?
यदि आप ऑनलाइन सुरक्षा, नए डिजिटल नियमों, Google, Android और अन्य उपयोगी तकनीकी विषयों की जानकारी चाहते हैं, तो हमारी वेबसाइट पर उपलब्ध लेख पढ़ सकते हैं।
The Rising Irish – टेक्नोलॉजी और डिजिटल अपडेट
WhatsApp की सुरक्षा से संबंधित जानकारी के लिए हमारा यह लेख भी उपयोगी है:
WhatsApp Security Update 2026: Passkey और सुरक्षा सेटिंग्स
ध्यान रखें कि WhatsApp सुरक्षा, आधार बायोमेट्रिक सुरक्षा और बैंक खाते की सुरक्षा अलग-अलग विषय हैं। हर सेवा के लिए उसके आधिकारिक सुरक्षा नियमों का पालन करना जरूरी है।
WhatsApp पर जरूरी अपडेट पाने के लिए हमारे चैनल से जुड़ें
यदि आप बैंकिंग सुरक्षा, साइबर फ्रॉड, सरकारी योजनाओं, राशिफल, धार्मिक जानकारी और उपयोगी तकनीकी अपडेट पढ़ना चाहते हैं, तो हमारे आधिकारिक WhatsApp चैनल को फॉलो कर सकते हैं।
The Rising Irish का आधिकारिक WhatsApp चैनल Follow करें
हमारी वेबसाइट The Rising Irish पर भी आपको विभिन्न विषयों से संबंधित जानकारीपूर्ण लेख मिलेंगे।
निष्कर्ष: आधार और बैंक खाते की सुरक्षा में लापरवाही न करें
राजकोट से सामने आया ₹1.59 लाख का AePS विवाद बैंकिंग ग्राहकों के लिए एक महत्वपूर्ण सीख देता है।
डिजिटल बैंकिंग की सुरक्षा केवल ATM कार्ड या UPI तक सीमित नहीं है।
आधार आधारित प्रमाणीकरण से जुड़ी सुविधाओं और उनके संभावित जोखिमों को समझना भी उपयोगी है।
इस मामले में उपभोक्ता आयोग द्वारा ग्राहक के पक्ष में फैसला दिया जाना बैंकिंग शिकायतों और उपभोक्ता अधिकारों के महत्व को दर्शाता है।
लेकिन प्रत्येक मामले का परिणाम अलग हो सकता है।
ग्राहकों को चाहिए कि वे अपने बैंक खातों की नियमित निगरानी रखें, जरूरत के अनुसार आधार बायोमेट्रिक लॉक का उपयोग करें और किसी संदिग्ध लेनदेन की तुरंत रिपोर्ट करें।
यदि बैंक से संबंधित शिकायत का समाधान नहीं होता, तो RBI के वर्तमान शिकायत निवारण तंत्र की जानकारी प्राप्त करें।
सबसे महत्वपूर्ण बात यह है कि किसी भी फ्रॉड के बाद शिकायत करने में अनावश्यक देरी न करें।
डिस्क्लेमर: यह लेख 8 अक्टूबर 2026 तक उपलब्ध मीडिया रिपोर्ट, UIDAI की आधिकारिक सुरक्षा जानकारी, RBI के नियमों और सार्वजनिक सरकारी स्रोतों पर आधारित है। समाचार में वर्णित उपभोक्ता आयोग का निर्णय संबंधित मामले के तथ्यों पर आधारित है। लेख को व्यक्तिगत कानूनी, वित्तीय या बैंकिंग सलाह न माना जाए। बैंकिंग धोखाधड़ी या विवाद की स्थिति में संबंधित बैंक, आधिकारिक साइबर अपराध पोर्टल और आवश्यकता पड़ने पर योग्य कानूनी विशेषज्ञ से मार्गदर्शन प्राप्त करें। The Rising Irish का SBI, UIDAI या RBI से कोई आधिकारिक संबंध नहीं है।
अंत में जाते-जाते
आज अपने परिवार में एक छोटा लेकिन उपयोगी काम जरूर करें।
अपने माता-पिता और घर के बुजुर्ग सदस्यों से पूछें कि क्या उनके बैंक खातों पर लेनदेन संबंधी SMS अलर्ट सक्रिय हैं।
यदि वे आधार आधारित बैंकिंग सेवाओं का इस्तेमाल करते हैं, तो उन्हें बायोमेट्रिक सुरक्षा और शिकायत प्रक्रिया के बारे में सरल भाषा में समझाएं।
साथ ही अपने आधार की सुरक्षा सेटिंग भी जाँचें।
ध्यान रखें—किसी भी बैंकिंग धोखाधड़ी के बाद सही जानकारी और समय पर कार्रवाई बहुत महत्वपूर्ण होती है।
क्या आपने अपने आधार कार्ड का बायोमेट्रिक लॉक किया हुआ है? अपने अनुभव कमेंट में बताएं, लेकिन कभी भी अपना आधार नंबर, बैंक खाता नंबर या निजी विवरण सार्वजनिक रूप से साझा न करें।