

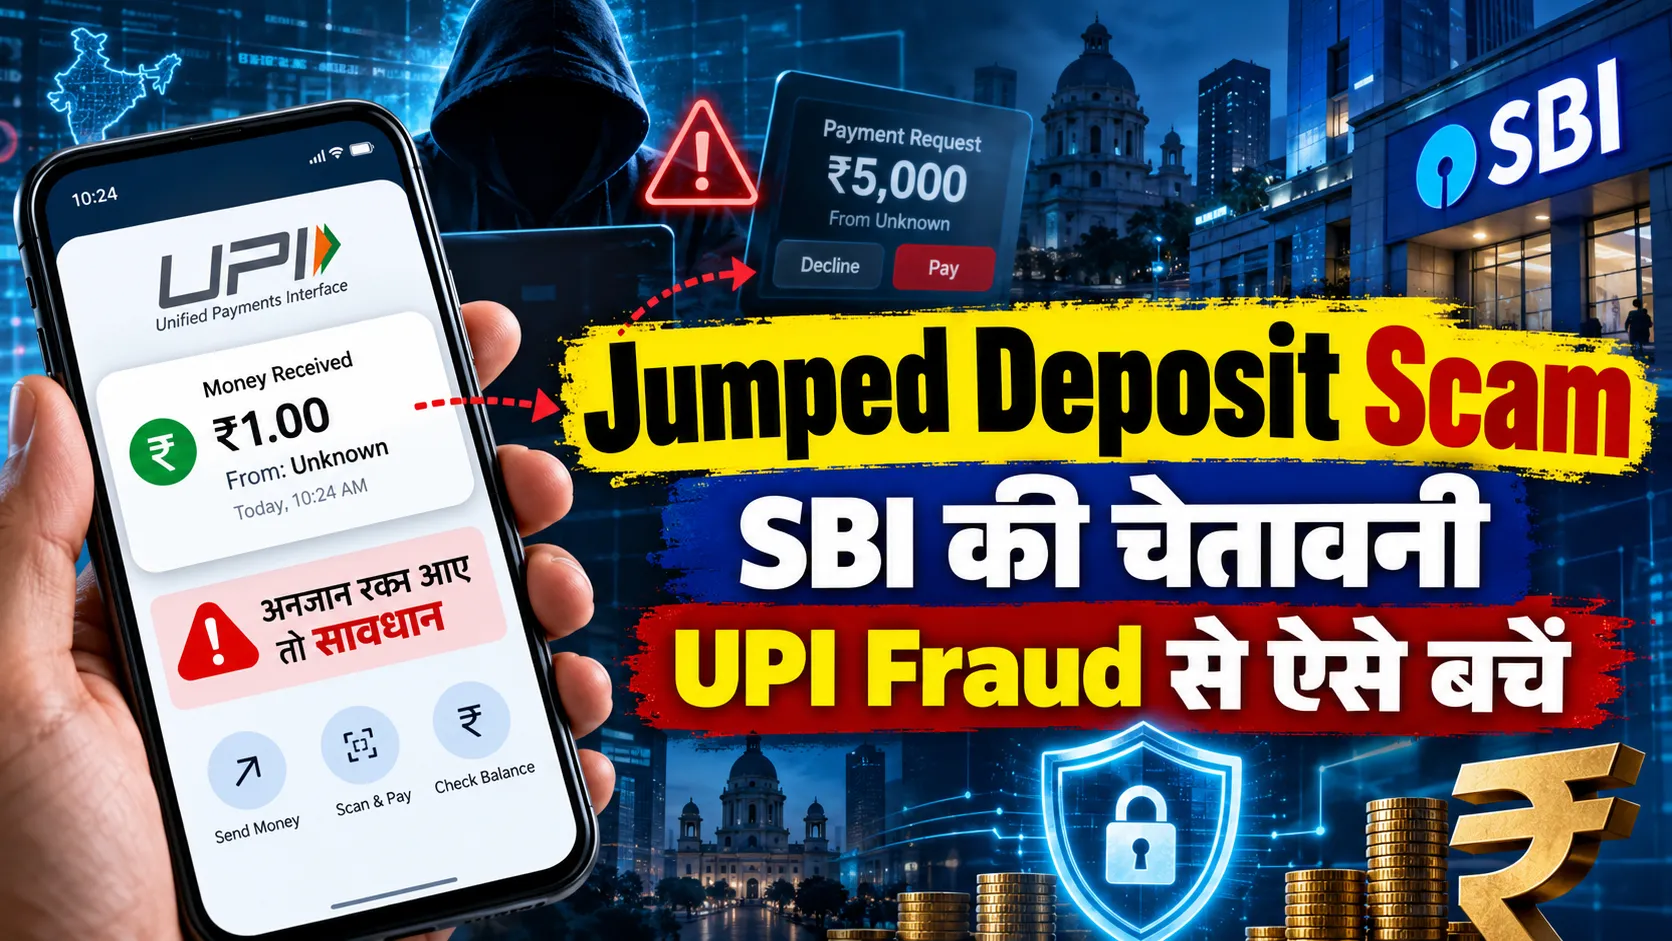
Jumped Deposit Scam क्या है?– अगर आपके बैंक खाते में अचानक किसी अनजान व्यक्ति से छोटी रकम आती है और कुछ देर बाद कोई फोन करके उसे वापस भेजने का दबाव डालता है, तो तुरंत UPI PIN डालने की गलती न करें। Jumped Deposit Scam नाम की ठगी को लेकर भारतीय स्टेट बैंक (SBI) की चेतावनी अक्टूबर 2026 में चर्चा में है।
Jumped Deposit Scam में होता क्या है?
इस तरीके में जालसाज पहले पीड़ित के खाते में छोटी रकम जमा कर सकते हैं। फिर फोन या संदेश में कहते हैं कि पैसा गलती से भेजा गया है और उसे तुरंत लौटाएं। बातचीत के बीच वे UPI ऐप में ऐसे भुगतान अनुरोध को मंजूर कराने की कोशिश करते हैं जिसकी राशि मूल रकम से कहीं बड़ी होती है। बैंक की चेतावनी का मूल संदेश यह है कि बिना पुष्टि किसी भुगतान को मंजूरी न दें।
ठगी की प्रक्रिया को उदाहरण से समझिए
- अचानक खाते में एक छोटी रकम जमा होने का SMS या ऐप नोटिफिकेशन आता है।
- एक अज्ञात व्यक्ति स्वयं को भेजने वाला, बैंक कर्मचारी या परेशान ग्राहक बताता है।
- वह पैसे लौटाने के लिए जल्दी करने को कहता है और कोई लिंक, QR या UPI request भेजता है।
- पीड़ित बिना पूरी राशि और प्राप्तकर्ता की जांच किए PIN डाल देता है।
- वास्तव में मंजूर भुगतान जमा रकम से अधिक हो सकता है।
यह समझाने का एक उदाहरण है, हर घटना में जालसाज एक ही तरीके का इस्तेमाल करें ऐसा जरूरी नहीं।
UPI PIN कब डालना चाहिए?
UPI PIN पैसे भेजने या किसी भुगतान को अधिकृत करने के लिए होता है, पैसे प्राप्त करने के लिए नहीं। अगर कोई व्यक्ति ‘रिफंड लेने’, ‘पैसा रिलीज कराने’ या ‘खाते की पुष्टि’ के नाम पर PIN मांग रहा है तो सावधान रहें। UPI ऐप में अंतिम पुष्टि से पहले भुगतान की राशि, प्राप्तकर्ता का नाम और ट्रांजैक्शन का प्रकार ध्यान से देखें।
यदि आपके खाते में गलत रकम आई है तो क्या करें?
- बैंक ऐप और स्टेटमेंट में राशि वास्तव में जमा हुई है या नहीं, स्वयं जांचें।
- केवल SMS या फोन करने वाले व्यक्ति की बात पर भरोसा न करें।
- उस व्यक्ति के भेजे QR को स्कैन करके या Collect Request स्वीकार करके पैसा न लौटाएं।
- अपने बैंक की अधिकृत ग्राहक सेवा से संपर्क कर गलत क्रेडिट की सूचना दें और सुरक्षित समाधान पूछें।
- अनजान लिंक, APK, स्क्रीन-शेयरिंग ऐप और OTP साझा करने से बचें।
यदि पैसे कट गए हों
जितनी जल्दी हो सके अपने बैंक को अनधिकृत ट्रांजैक्शन की सूचना दें। भारत में साइबर वित्तीय धोखाधड़ी की रिपोर्ट के लिए National Cyber Crime Reporting Portal और हेल्पलाइन 1930 का उपयोग किया जा सकता है। ट्रांजैक्शन ID, स्क्रीनशॉट और कॉल विवरण सुरक्षित रखें। बैंक की शिकायत संख्या भी नोट करें।
अक्सर पूछे जाने वाले सवाल
क्या खाते में अचानक ₹1 आना ही फ्रॉड है? नहीं। केवल अनजान क्रेडिट से धोखाधड़ी साबित नहीं होती; समस्या संदिग्ध दबाव और अनधिकृत भुगतान में है।
क्या पैसे लेने के लिए UPI PIN चाहिए? सामान्य UPI भुगतान प्राप्त करने के लिए नहीं।
क्या SBI के अलावा अन्य बैंकों के ग्राहक सावधान रहें? हां, UPI भुगतान की सुरक्षा सभी के लिए महत्वपूर्ण है।
स्रोत
SBI की चेतावनी पर 12 अक्टूबर 2026 को प्रकाशित रिपोर्ट: Times of India; सामान्य शिकायत व्यवस्था: National Cyber Crime Reporting Portal।
यह सूचना डिजिटल सुरक्षा के लिए है, किसी खास ट्रांजैक्शन पर व्यक्तिगत बैंकिंग या कानूनी सलाह नहीं।
आगे पढ़ें: AI और ऑनलाइन फ्रॉड से बचाव की गाइड।
The Rising Irish के आधिकारिक WhatsApp चैनल को यहां Follow करें
UPI लेनदेन सुरक्षा की विस्तृत व्यावहारिक गाइड
1. अनजान क्रेडिट की पुष्टि
अनजान क्रेडिट की पुष्टि के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
2. राशि वापस करने की मांग
राशि वापस करने की मांग के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
3. कलेक्ट रिक्वेस्ट को पढ़ना
कलेक्ट रिक्वेस्ट को पढ़ना के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
4. UPI PIN का उद्देश्य
UPI PIN का उद्देश्य के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
5. भुगतान की अंतिम स्क्रीन
भुगतान की अंतिम स्क्रीन के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
6. जल्दबाजी का दबाव
जल्दबाजी का दबाव के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
7. अधिकृत बैंक संपर्क
अधिकृत बैंक संपर्क के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
8. QR कोड और सावधानी
QR कोड और सावधानी के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
9. स्क्रीन शेयरिंग की सुरक्षा
स्क्रीन शेयरिंग की सुरक्षा के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
10. OTP साझा करने का जोखिम
OTP साझा करने का जोखिम के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
11. संदिग्ध URL पहचान
संदिग्ध URL पहचान के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
12. SMS और स्टेटमेंट का मिलान
SMS और स्टेटमेंट का मिलान के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
13. डेबिट और क्रेडिट का अंतर
डेबिट और क्रेडिट का अंतर के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
14. ट्रांजैक्शन ID सुरक्षित रखना
ट्रांजैक्शन ID सुरक्षित रखना के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
15. बैंक शिकायत दर्ज करना
बैंक शिकायत दर्ज करना के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
16. साइबर क्राइम रिपोर्टिंग
साइबर क्राइम रिपोर्टिंग के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
17. 1930 पर सहायता
1930 पर सहायता के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
18. परिवार के सदस्यों की जागरूकता
परिवार के सदस्यों की जागरूकता के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
19. नकली कस्टमर केयर
नकली कस्टमर केयर के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
20. अधिकृत स्टोर से ऐप
अधिकृत स्टोर से ऐप के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
21. फोन अनुमतियों की समीक्षा
फोन अनुमतियों की समीक्षा के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
22. बैंक नोटिफिकेशन सक्रिय रखना
बैंक नोटिफिकेशन सक्रिय रखना के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
23. धन वापसी की अनिश्चितता
धन वापसी की अनिश्चितता के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
24. शिकायत का फॉलो अप
शिकायत का फॉलो अप के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
25. डिजिटल भुगतान की सुरक्षित आदत
डिजिटल भुगतान की सुरक्षित आदत के संदर्भ में पहला कदम सावधानी और स्वतंत्र सत्यापन है। जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें। इस विषय में स्क्रीनशॉट, समय और लेनदेन संख्या सुरक्षित रखना उपयोगी है। केवल फोन करने वाले व्यक्ति के दावे से भुगतान करना जरूरी नहीं। अलग-अलग ऐप में विकल्पों के नाम बदल सकते हैं, लेकिन अंतिम भुगतान विवरण पढ़ने का नियम समान महत्व रखता है।
सामान्य प्रश्न
प्रश्न: अनजान क्रेडिट की पुष्टि को लेकर क्या करें? उत्तर: जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें।
प्रश्न: कलेक्ट रिक्वेस्ट को पढ़ना को लेकर क्या करें? उत्तर: जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें।
प्रश्न: भुगतान की अंतिम स्क्रीन को लेकर क्या करें? उत्तर: जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें।
प्रश्न: अधिकृत बैंक संपर्क को लेकर क्या करें? उत्तर: जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें।
प्रश्न: स्क्रीन शेयरिंग की सुरक्षा को लेकर क्या करें? उत्तर: जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें।
प्रश्न: संदिग्ध URL पहचान को लेकर क्या करें? उत्तर: जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें।
प्रश्न: डेबिट और क्रेडिट का अंतर को लेकर क्या करें? उत्तर: जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें।
प्रश्न: बैंक शिकायत दर्ज करना को लेकर क्या करें? उत्तर: जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें।
प्रश्न: 1930 पर सहायता को लेकर क्या करें? उत्तर: जब भी किसी अनजान व्यक्ति के संपर्क में पैसा लौटाने की मांग आए, अपनी ओर से बैंक की अधिकृत वेबसाइट या ऐप पर जानकारी जांचें। रकम प्राप्त करने और भुगतान को मंजूरी देने की प्रक्रियाएं अलग होती हैं। स्क्रीन पर दिखाई गई अंतिम राशि और प्राप्तकर्ता पढ़े बिना PIN न डालें। घबराहट में कार्रवाई करने के बजाय जांचें कि खाते में वास्तव में क्रेडिट हुआ है या नहीं। अनधिकृत भुगतान की स्थिति में बैंक और अधिकृत शिकायत चैनल पर तुरंत सूचना दें।